最近の投稿

相続税の除斥期間(消滅時効)

相続税の課税権の行使制限(更正・決定等の期間制限)および徴収権の消滅時効について

相続税の期間制限(除斥期間)と根拠条文

  • 法定申告期限: 相続の開始があったことを知った日の翌日から10か月以内(相続税法第27条第1項)。
  • 通常の更正(申告書の提出がある場合): 法定申告期限から5年を経過した日以後は不可(国税通則法第70条第1項第1号)。
  • 通常の決定(無申告の場合): 法定申告期限から5年を経過した日以後は不可(国税通則法第70条第1項第2号)。
  • 偽りその他不正の行為がある場合: 法定申告期限から7年を経過する日まで可能(国税通則法第70条第4項)。
  • 国税の徴収権の消滅時効: 法定納期限から5年間行使しないことにより消滅(国税通則法第72条第1項)。

令和2年9月1日死亡の場合の具体例

※死亡当日に相続の開始を知った前提(国税通則法第10条等の期間計算に準拠)。

  • 法定申告期限: 令和3年(2021年)7月1日(相続税法第27条第1項)
  • 原則(申告・無申告)の制限満了日: 令和8年(2026年)7月1日(国税通則法第70条第1項)
  • 不正行為がある場合の制限満了日: 令和10年(2028年)7月1日(国税通則法第70条第4項)

実務上の留意点

期限後申告・修正申告等があった場合の特則: 相続税法第30条や第31条等の規定による期限後申告書・修正申告書の提出や更正・決定があった場合、その申告書の提出等の日から5年間は更正・決定が可能です(相続税法第50条第1項)。

共同相続人の更正請求特則の不適用: 一部の共同相続人の更正請求に伴い、他の相続人に対する更正等の期限が請求日から6か月延長される特則(相続税法第36条)は、令和5年4月1日以後に申告期限が到来する事案に適用されるため、本件(申告期限:令和3年7月1日)には適用されません。


国税通則法第70条第4項に規定する「偽りその他不正の行為」とは

判例上「社会通念上不正と認められる行為であって、税の賦課徴収を免れる意図のもとに、その手段として行われる積極的な詐術その他の不正な行為」(最判昭43.11.8等)を指します。

単なる申告漏れや過失、法令の不知による単純無申告は該当せず(これらは原則の5年が適用)、国税通則法第68条の重加算税の対象となる「隠蔽・仮装」に相当する積極的な行為が該当します

相続税における代表的な具体例

  • 直前出金やタンス預金の隠匿
    • 被相続人の死亡直前に多額の預貯金を払い戻して自宅や貸金庫等に隠匿し、申告から故意に除外する行為。
  • 名義財産(借名口座・架空名義)の意図的除外
    • 実質的に被相続人の財産(名義預金・名義株等)であることを認識しながら、親族名義や架空名義であることを奇貨として申告書に記載せず隠蔽する行為。
  • 契約書・領収書等の偽造・改ざん(バックデート等)
    • 相続開始前贈与に見せかけるため生前贈与契約書をバックデートで偽造する行為。
    • 架空の債務控除(親族等からの借入金)や架空の葬式費用を計上するために虚偽の借用書や領収書を作成・提出する行為。
  • 財産処分事実の隠蔽
    • 相続開始前後に換価・処分した遺産(不動産、金地金、未公開株式等)の売却代金を簿外口座等に隠し、相続財産から除外する行為。
  • 二重帳簿の作成や虚偽の答弁
    • 税務調査において虚偽の事実を記載したメモ・資料を提示したり、財産の存在を意図的に否定する虚偽の申述を行ったりする行為。

「偽りその他不正の行為」に該当しない例(除斥期間5年)

  • 単純無申告: 申告義務があることを知りながら放置していたが、隠蔽工作等の積極的な不正行為は行っていない場合(国税通則法第70条第1項第2号の5年が適用)。
  • 財産評価・税法解釈の相違: 財産の存在自体は開示しているものの、財産評価基本通達の解釈や特例の適用要件をめぐり税務署と見解が対立している場合。
  • 過失による遺産の失念: 被相続人の古い口座や遠方の山林など、相続人が過失により存在を把握していなかった場合。

実務・訴訟上の留意点

  • 立証責任: 「偽りその他不正の行為」が存在した事実についての主張・立証責任は課税庁側にあります。
  • 7年適用の判断: 課税庁側が7年の除斥期間を主張して更正・決定等を行ってきた場合、単なる無申告・過失にとどまるのか、積極的な隠蔽・仮装行為(詐術)の客観的事実があるかが法的な争点となります。

押印義務の見直し その後

自治体によっては自署押印を求めてくる事が多々あります。

税務代理権限証書における「依頼者の自署・押印」の扱いを国税と地方税まとめ

【国税】(税務署への提出)

  • 結論:自署・押印ともに「不要(廃止)」
  • 概要: 令和3年(2021年)4月1日以降、国税通則法等の改正に伴い、税務関係書類における押印義務が原則廃止されました。税務代理権限証書についても依頼者(納税者)の押印や自署は不要となっており、パソコン等での「記名」のみで有効として受理されます。

国税通則法における押印義務の原則廃止は、第124条(書類提出者の氏名、住所及び番号の記載等)の改正(旧第2項の削除・見直し)によって行われました。これにより、2021年(令和3年)4月1日以後に提出する多くの税務関係書類で押印が不要となっています。

【地方税】(各自治体への提出)

  • 結論:国(総務省)は「不要(廃止)」を求めているが、自治体によっては「必要」とされる場合がある
  • 概要(ご提示の総務省通知より):総務省は各地方自治体に対し、印鑑証明書の提出を伴わない代表者印の押印や委任状について「見直し(廃止)を行うことが適当である」と技術的助言を出しています。ご提示のPDFの「3 各種委任状についても当てはまること」がこれに該当し、税務代理権限証書についても国としては押印廃止を推奨しています。
  • 自治体から指摘を受ける理由:地方税の手続きは各自治体の条例や運用規則に委ねられています。そのため、国税や総務省の方針に反して、自治体の条例改正や窓口マニュアルの更新が追いついておらず、現場の担当者が従来の慣例通り「自署・押印」を求めてくるケースが依然として存在します。

💡 自署or押印を求められた場合

  • 国税においては、既に税務代理権限証書の自署・押印は廃止されていること
  • 総務省からの事務連絡(令和3年9月3日付)において、委任状等の押印見直しが自治体へ要請されていること

 窓口の担当者に対して、以下の2点をお伝えし、「記名のみで受理できないか」をご相談されることをお勧めします。

それでも「当市の条例(または運用規則)により必要」と回答された場合は、地方自治の原則上、その自治体のルールに従わざるを得ないのが現状です。

総務省 押印廃止

https://www.soumu.go.jp/menu_seisaku/gyoumukanri_sonota/minaoshi/index.html

相続土地国庫帰属制度

相続した土地を前に「管理が難しい、放置すると近隣にも迷惑が」と困惑する男性のイラスト

1. どんな制度? 「遠方に住んでいて管理できない」「経済的な負担が大きい」などの理由で、相続した不要な土地を国に引き取ってもらえる(手放せる)制度です。

2. 誰が使えるの? 「相続」または「遺言(遺贈)」によって土地を取得した人が対象です。 (※生前贈与や自分で買った土地は対象外です。また、複数人で共有している土地は、全員が合意して申請する必要があります。)

3. どんな土地でも引き取ってもらえる? いいえ。国が管理するのに手間やお金がかかりすぎる土地は引き取りを断られます

  • NGな土地の例:建物が建っている、境界線が曖昧でトラブルになりそう、土壌汚染がある、急な崖がある、など。
  • 引き渡すには、基本的に「更地(何もない状態)」であり、トラブルのない土地である必要があります。
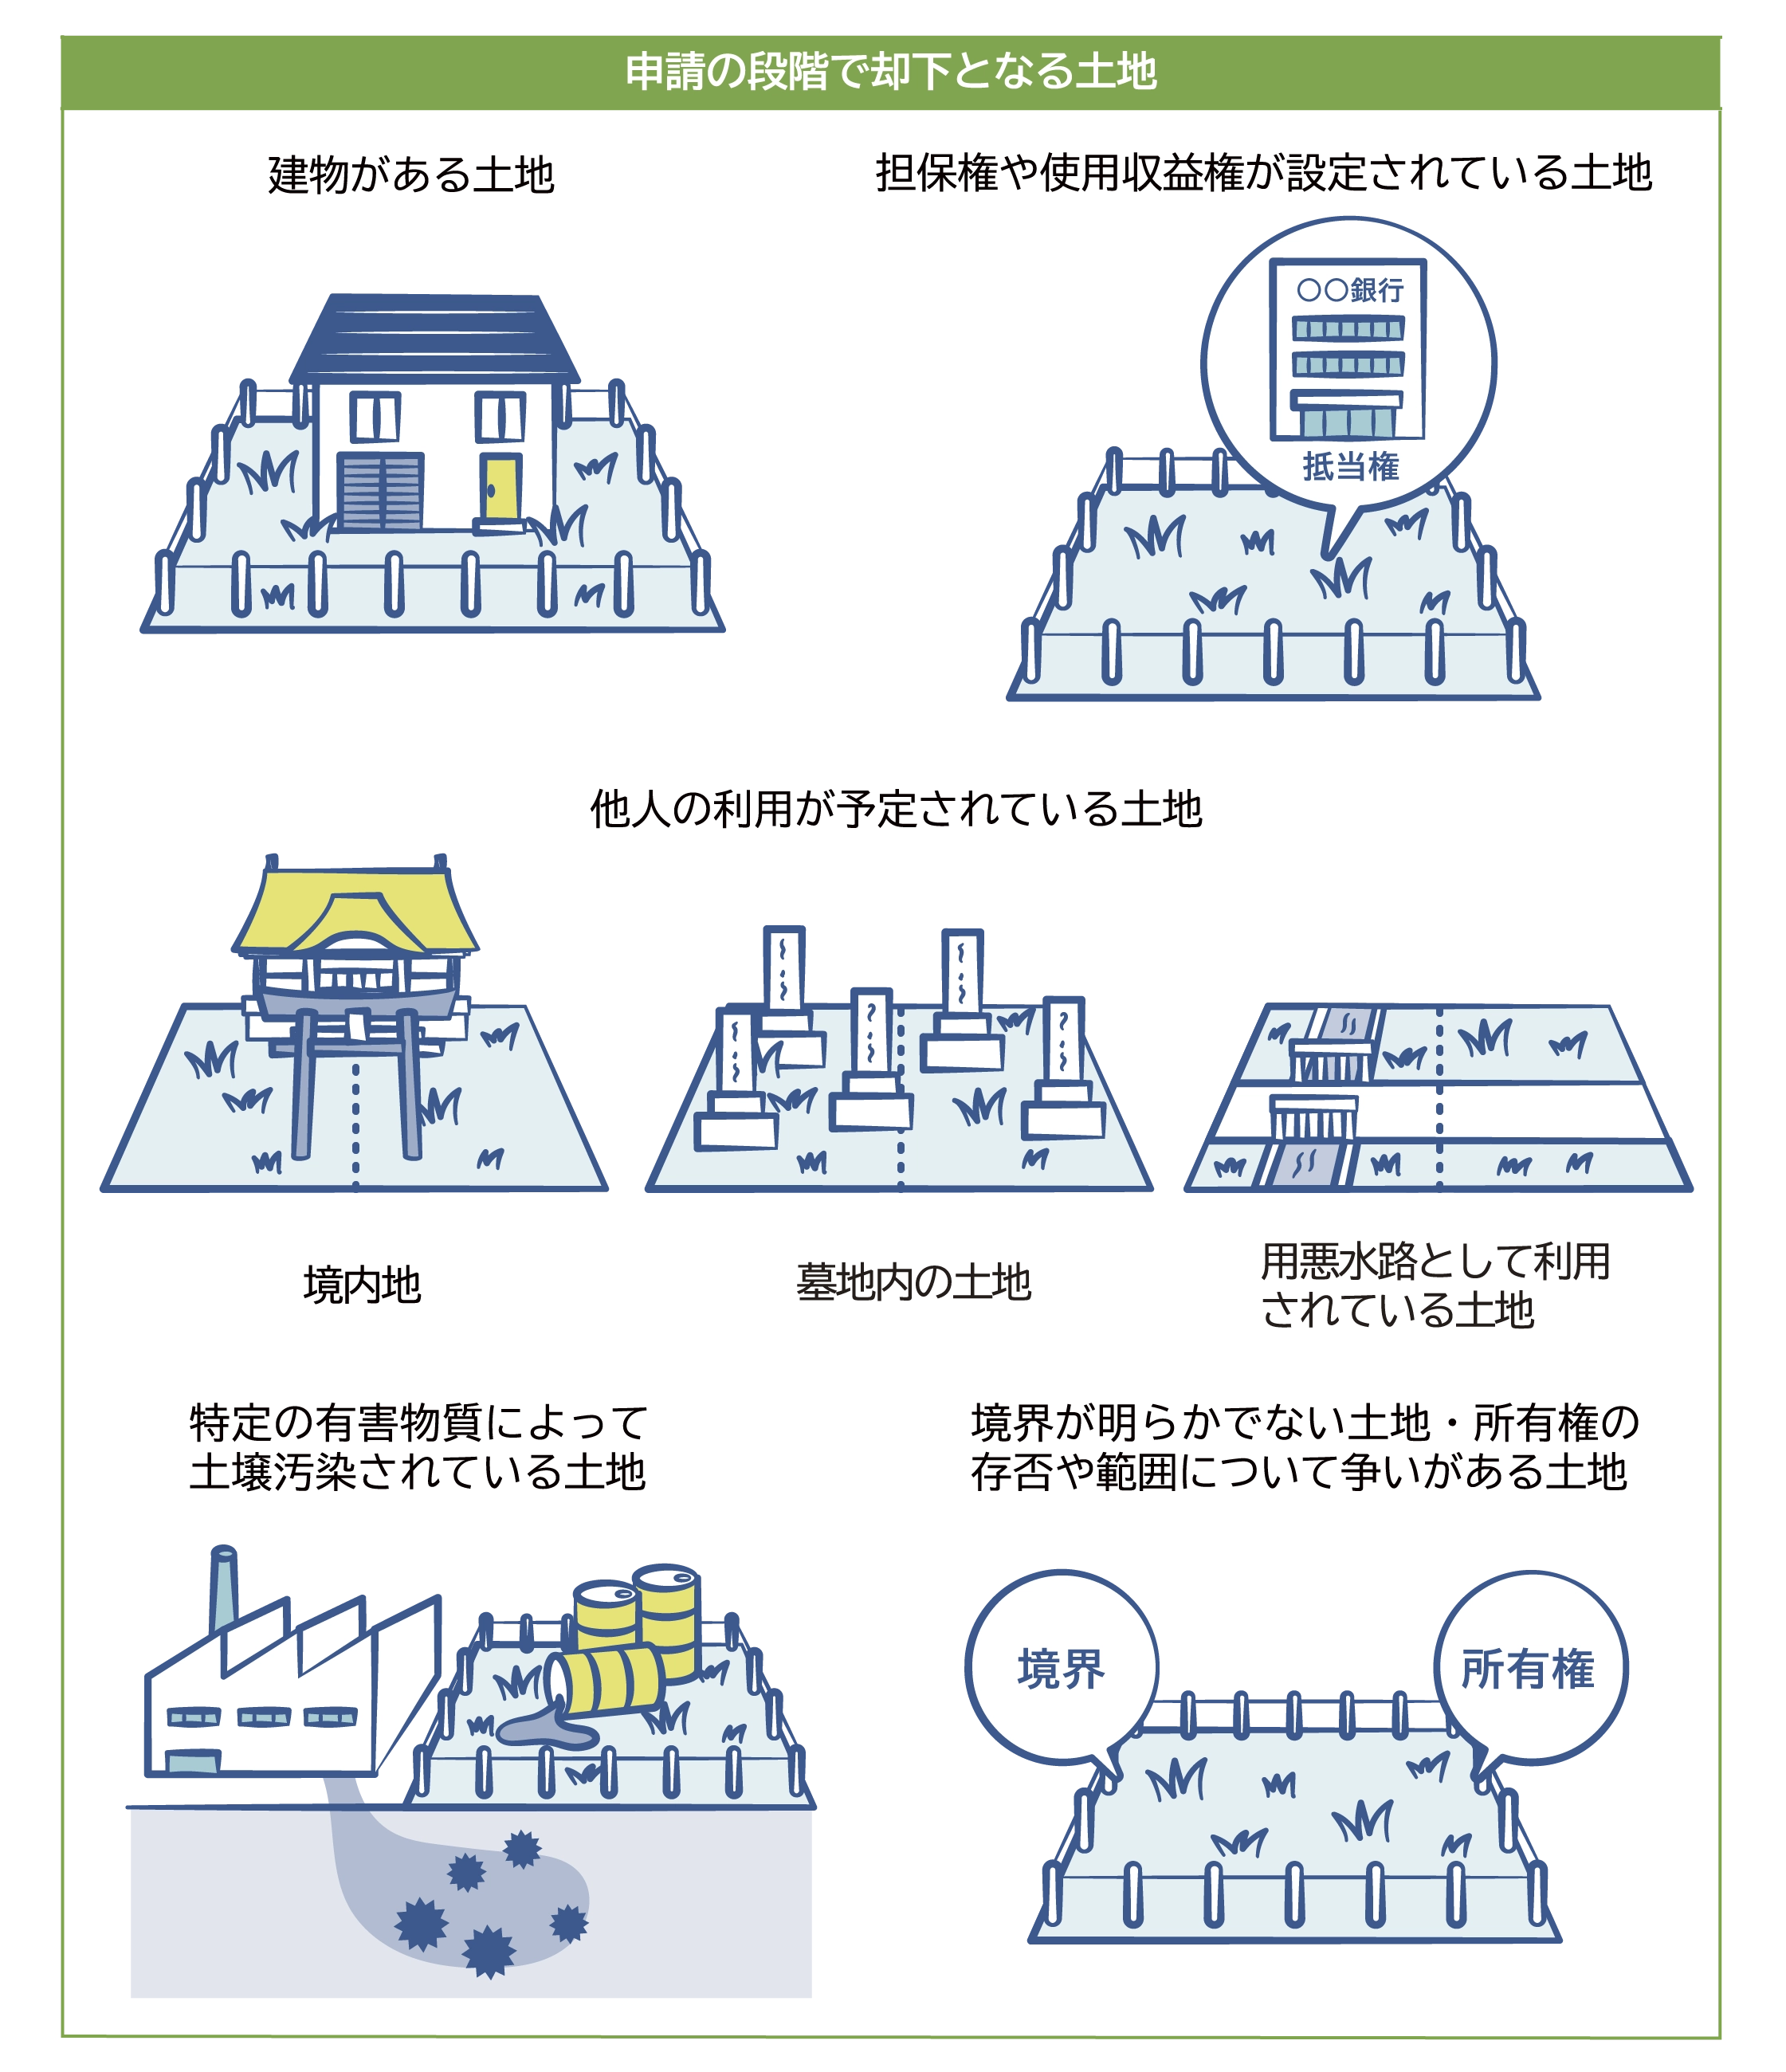
申請の段階で却下となる土地の事例説明図。詳細は本文記載。
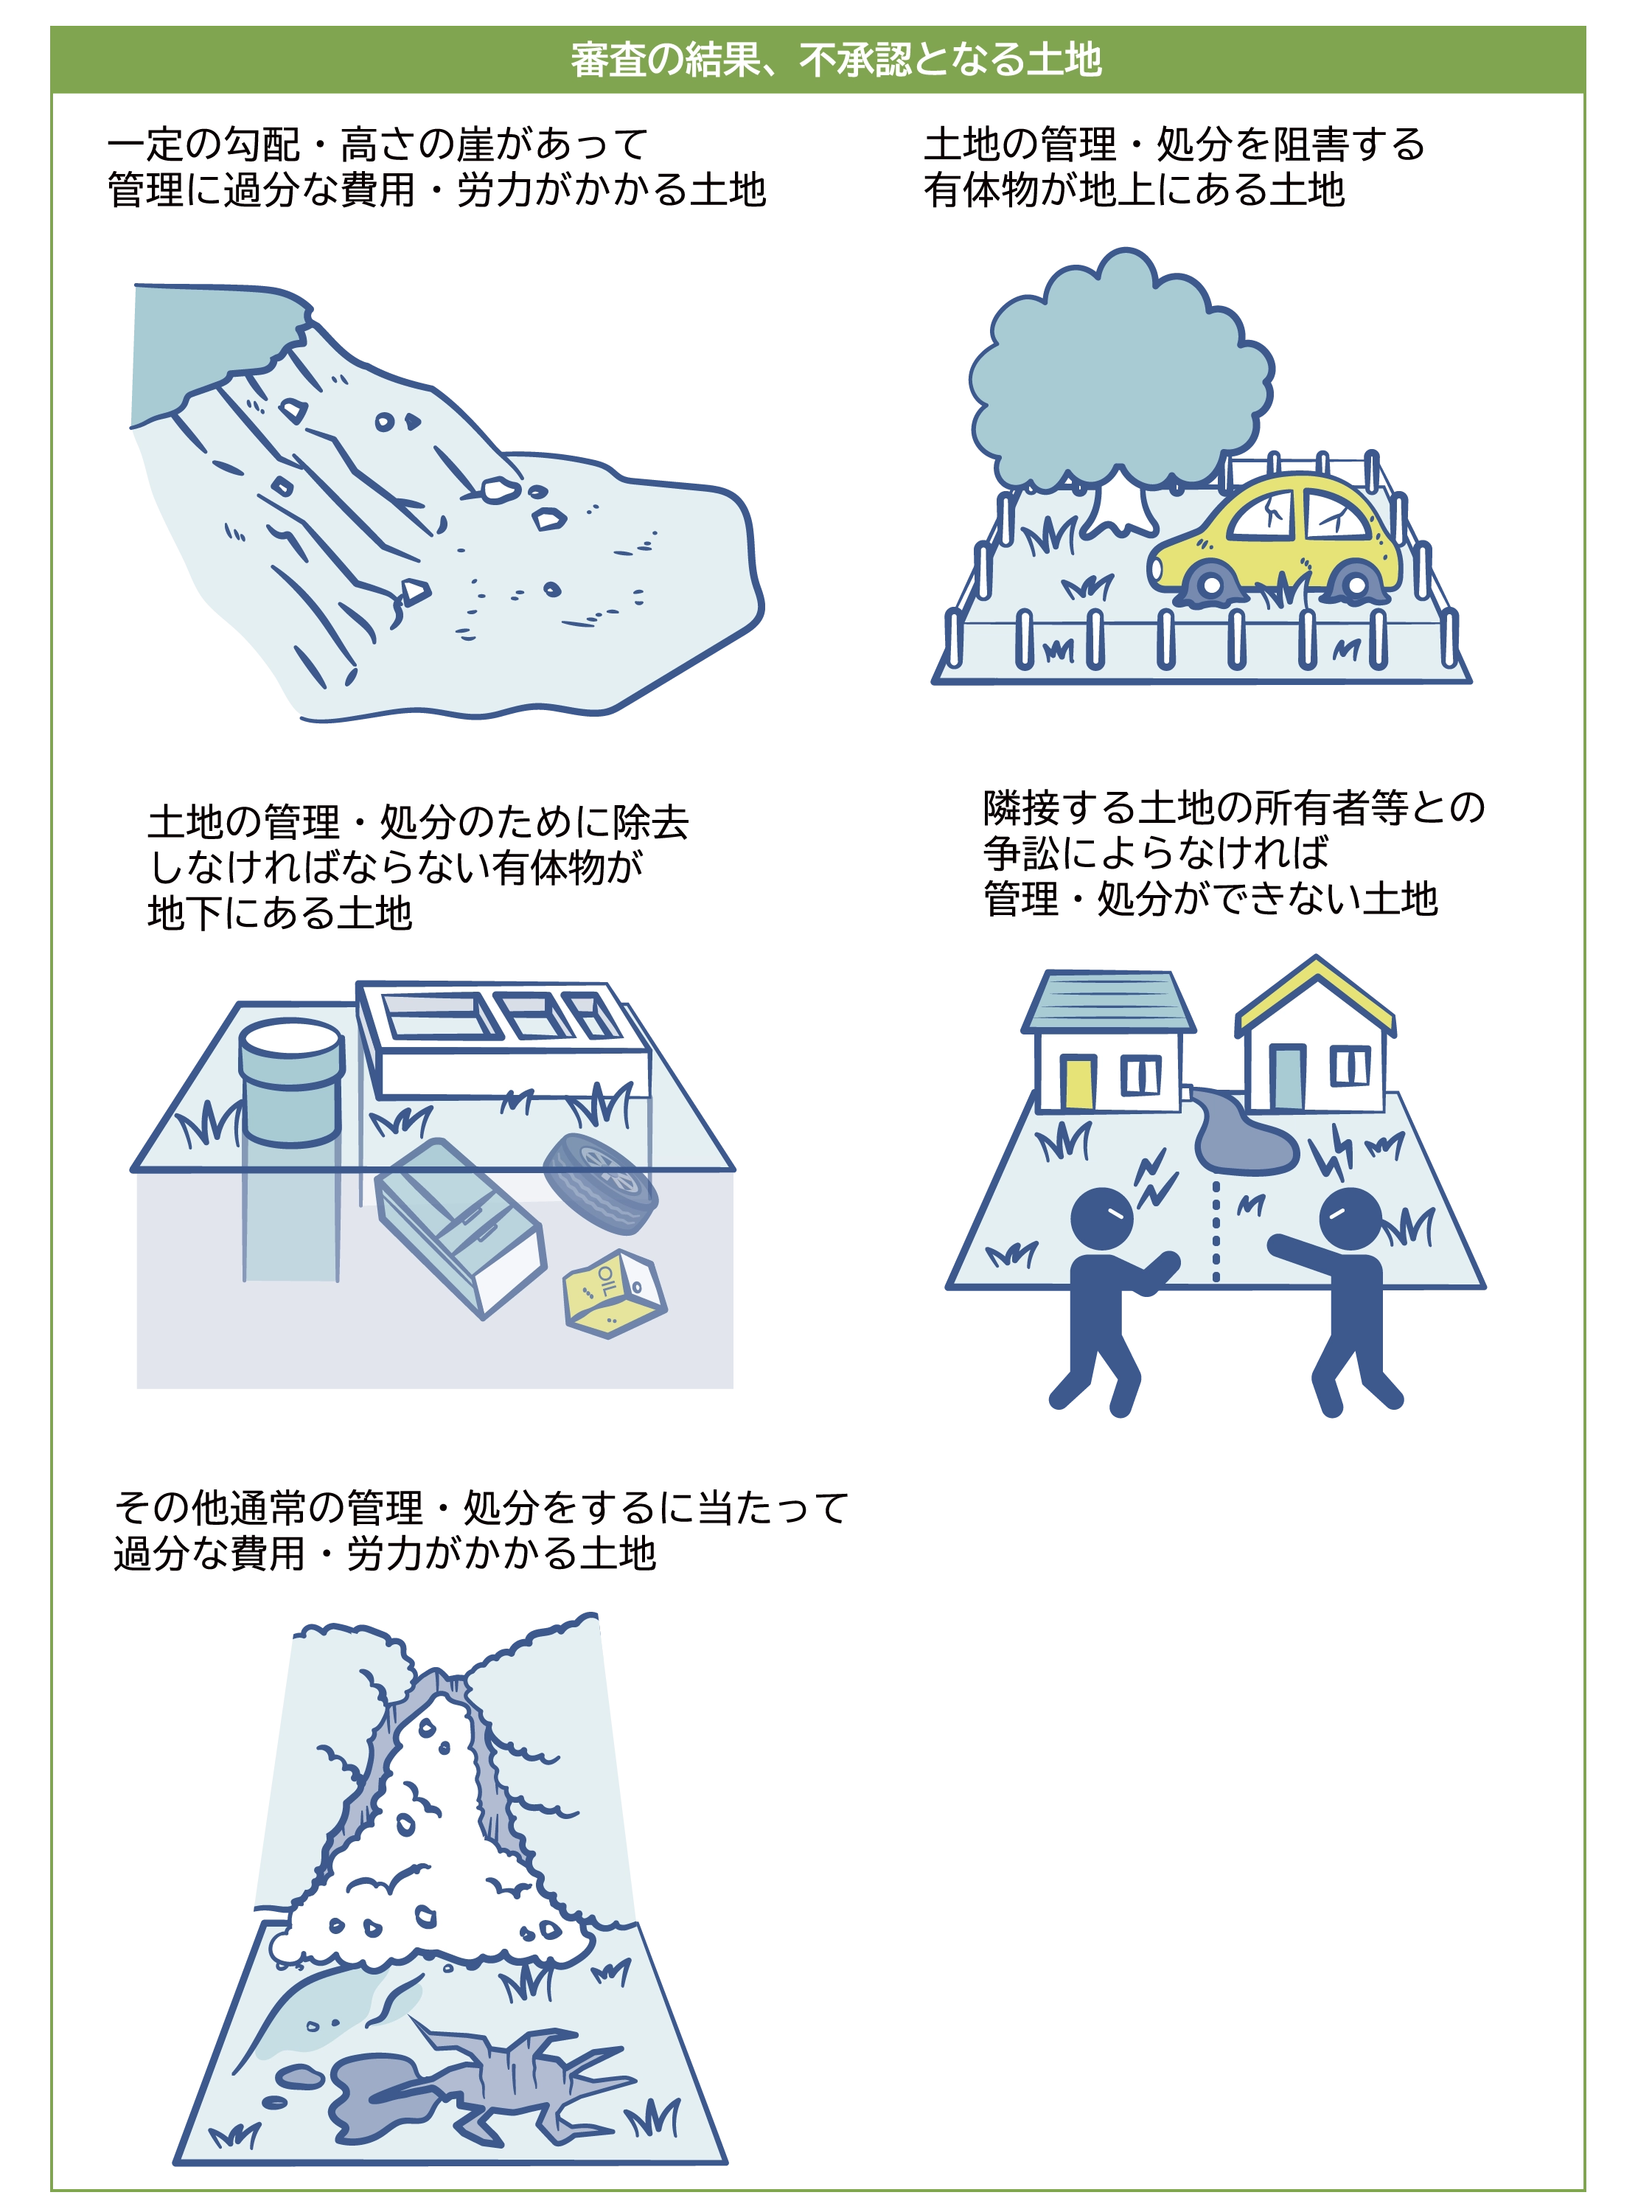
審査の結果不承認となる土地の事例説明図。詳細は本文記載。

4. 費用はいくらかかる? 無料で引き取ってもらえるわけではなく、以下の費用がかかります。

  • 審査手数料:土地1筆(区画)あたり 14,000円
  • 負担金(国が10年間管理するための費用):原則として1筆あたり 20万円 (※一部の市街地、農地、森林などは面積に応じて金額が変わります)

5. どうやって手続きするの? まずは、土地を管轄する法務局・地方法務局(本局)への事前相談から始まります。 専用の相談票やチェックシート、土地の状況がわかる写真や図面などを用意し、予約制で相談に乗ってもらえます。

相続土地国庫帰属制度の手続きを説明した図

ざっくり言うと 「お金(審査料+原則20万円〜)を払ってでも、不要な相続土地を手放したい」という場合に、更地などの条件をクリアしていれば国に引き取ってもらえる制度です。

法定相続情報

法務局が扱うのは土地や建物(不動産)だけです。「財産の名義変更(手続き)」という意味では、預貯金や自動車、株式などの名義変更は、法務局では行うことができません。

 しかし、名義変更そのものは行わなくても、「不動産以外の相続手続き(銀行など)を劇的に楽にする制度」を法務局が扱っています。

法務局が関わる具体的な範囲と、財産ごとの手続き先を整理しました。

1. 法務局が扱う「不動産以外」にも役立つ2つの制度

土地・建物がなくても、以下の制度を利用するために法務局へ行くメリットは大きいです。

  • 法定相続情報証明制度(★おすすめ)
    • 亡くなった方の戸籍謄本の束を法務局に提出すると、法務局が「法定相続人が誰か」を証明する1枚の書類(法定相続情報一覧図)を無料で発行してくれます。
    • これがあれば、銀行や証券会社での預貯金解約の際、重い戸籍謄本の束を何度も提出しなくて済むようになります。
  • 自筆証書遺言書保管制度
    • 亡くなった方が生前に書いた「自筆の遺言書」を法務局で預かる制度です。遺産が預貯金だけであっても、遺言書が法務局に保管されていれば、相続人は法務局でそれを確認・取得できます。

2. 財産ごとの「手続き先」一覧

相続する財産の種類によって、以下のように手続きを行う窓口が分かれています。

財産の種類手続き・名義変更を行う場所
土地・建物(不動産)法務局(相続登記 ※義務化されています)
預貯金各金融機関(銀行・信用金庫・ゆうちょ銀行など)
株式・投資信託証券会社
自動車運輸支局(軽自動車は軽自動車検査協会)
生命保険金各生命保険会社
相続税の申告税務署

ワンポイントアドバイス

遺産の中に土地や建物がなくても、複数の銀行に口座がある場合は、まず法務局で「法定相続情報一覧図」を作ってもらってから銀行を回ると、手続きが非常にスムーズになります。

001456660

カレンダー

MENU
PAGE TOP